PaysafeCard - prepaid payments
paysafecard.com Wertkarten GmbHTalousVahvistettu
- 62.08K Arvostelut
- 4,4
- Lataukset
- 10 000 000+
- Hinta
- Free
Näyttökuvat
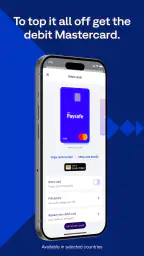
 Analysoinut Appwesome
Ensimmäisellä viikolla PaysafeCard tuntuu helpolta keinolta erottaa verkko-ostokset pankki- ja luottokorttimaksuista. Minulle sen viehätys ei kuitenkaan ole siinä, että se korvaisi kaikki maksutavat, vaan siinä, että voin rajata yhden ostoksen tai verkkopalvelun käyttöön varatun summan etukäteen. Jos haluat maksaa verkossa ilman luottokorttia, tämä prepaid-maksusovellus on harkitsemisen arvoinen — kunhan hyväksyt sen, ettei prepaid-maksutapa käy kaikkialla.
Ensimmäisen viikon hyöty on selkeä rajaus
Kun kokeilen uutta maksutapaa, kysyn ensin, ratkaiseeko se oikean ongelman vai tuoko vain yhden sovelluksen lisää puhelimeen. PaysafeCardin vahvin peruste on melko konkreettinen: voit käyttää erikseen hankittua saldoa sen sijaan, että annat maksun mennä suoraan luottokortille tai pankkitililtä. Se voi sopia esimerkiksi ihmiselle, joka ei halua tallentaa korttitietoja jokaiseen verkkopalveluun, tai nuorelle käyttäjälle, jonka verkko-ostoksia halutaan pitää rajattuina.
Arjessa ero näkyy etenkin silloin, kun maksan yksittäisestä digitaalisesta ostoksesta. Voin päättää etukäteen, paljonko olen valmis käyttämään, ja pitää sen erillään vuokran, ruokaostosten ja muiden tavallisten menojen maksamisesta. Tämä ei itsessään tee ostoksesta turvallista eikä poista tarvetta tarkistaa myyjän luotettavuutta, mutta se auttaa pitämään maksutavan ja budjetin selkeämmin rajattuina.
Miltä käyttö tuntuu, kun uutuus on ohi?
Ensimmäinen kokeilu voi tuntua näppärältä, mutta sovelluksen pysyvää arvoa kannattaa arvioida sen perusteella, kuinka usein omat tavalliset ostospaikat hyväksyvät PaysafeCardin. Jos käytät sitä säännöllisesti palveluissa, joissa se käy, saldoon perustuva maksaminen voi vakiintua luontevaksi vaihtoehdoksi. Jos taas suurin osa menoistasi hoituu lähikaupan lähimaksulla, verkkopankilla tai laskulla, sovellus saattaa jäädä harvoin avattavaksi varavaihtoehdoksi.
Ennen kuin hankit saldoa, tarkistan maksutavan hyväksynnän juuri siinä kaupassa tai palvelussa, jossa aion asioida. Tämä on pieni mutta hyödyllinen tapa välttää tilanne, jossa olen varannut rahaa tiettyyn ostokseen mutta en voikaan käyttää sitä suunnitellusti. Samalla mietin, onko kyse kertaluonteisesta hankinnasta vai toistuvasta maksusta: prepaid-maksu sopii usein paremmin kulutuksen rajaamiseen kuin sellaisiin jatkuviin palveluihin, joissa haluan maksamisen hoituvan automaattisesti.
Vertailussa tavallisiin vaihtoehtoihin PaysafeCardin etu on ennakkoon rajattu käyttövara, kun taas pankki- tai luottokortti on yleensä sujuvampi silloin, kun haluan maksaa nopeasti eri paikoissa. Verkkomaksu pankista voi olla selkeä ratkaisu, jos en tarvitse erillistä saldoa tai maksutapaa. PaysafeCard ei siis voita joka tilanteessa: se on hyödyllinen valinta silloin, kun rajaus ja korttitietojen erillään pitäminen ovat minulle tärkeämpiä kuin mahdollisimman laaja hyväksyntä ja automaattisuus.
Arjen esimerkki ja pieni ennakkotarkistus
Kuvitellaan, että haluan ostaa verkkopelissä yhden lisäsisällön ja pitää samalla kuukauden viihdeostokset kurissa. Ennen maksamista selvitän, hyväksyykö kyseinen palvelu PaysafeCardin. Jos hyväksyy, varaan ostokseen sopivan summan ja käytän sitä siihen tarkoitukseen; näin ostos ei sekoitu muihin tililtä lähteviin maksuihin. Jos palvelu ei hyväksy maksutapaa tai vaatii toistuvan veloituksen, tavallinen kortti tai palvelun muu maksuvaihtoehto voi olla käytännöllisempi.
Muita luettavia artikkeleita
Kaikki artikkelit
 LinkedIn
in ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
LinkedInin mobiilisovelluksen vahvuus ei synny uusista eleistä vaan siitä, miten ilmoitukset, taustatoiminnot ja puhelimen käyttötavat muovaavat verkostoitumista.
Lue artikkeli: LinkedInin ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
 Extreme Car Driving Simulator
 kestää trendiä vapaalla ajolla
Somen näyttävät driftit tuovat pelille uusia katseita, mutta sen todellinen vetovoima löytyy kiireettömästä ajosta, törmäilykokeiluista ja omasta rytmistä.
Lue artikkeli: Extreme Car Driving Simulator kestää trendiä vapaalla ajolla


Tällainen käyttötapa on myös tapa pitää oma päätös näkyvissä. Kun käytettävä summa on rajattu, minun on helpompi pysähtyä ennen lisäostosta ja kysyä, haluanko todella käyttää siihen lisää rahaa. Se ei kuitenkaan ole täydellinen budjetointijärjestelmä: sovellus ei korvaa omien menojen seuraamista eikä tee ostoksista automaattisesti harkittuja. Sen hyöty on yksinkertaisempi, eli erillinen maksupotti voi vähentää houkutusta käyttää ostoksiin enemmän kuin olin aikonut.
Kuukausittainen arvo riippuu omasta maksutavasta
Minusta PaysafeCardin pitkäaikainen hyöty syntyy tottumuksesta, ei uutuudesta. Jos käytän sitä silloin tällöin tiettyihin verkko-ostoksiin, sovelluksella voi olla perusteltu paikka puhelimessa. Jos en muista tarkistaa saldoa tai maksutavan hyväksyntää, sen käyttö alkaa helposti tuntua ylimääräiseltä välivaiheelta. Kannattaa siis valita sille selkeä tehtävä, kuten digitaalisten ostosten erillinen budjetti, eikä odottaa sen hoitavan kaikkia maksuja.
Ylläpidon tarve on yleensä pieni, mutta ei olematon. Minun täytyy pitää kirjautumistiedot tallessa, huolehtia siitä, että käytettävissä on sopiva saldo, ja varmistaa maksutilanteessa, että valittu kauppa hyväksyy juuri tämän tavan. Jos ostos epäonnistuu, tarkistan ensin maksupaikan ohjeet ja saldon tilanteen sen sijaan, että yrittäisin samaa maksua sokkona monta kertaa. Se säästää aikaa ja auttaa erottamaan, johtuuko pulma omasta valinnasta vai myyjän maksuprosessista.
Myös turvallisuudesta kannattaa ajatella arkisesti eikä absoluuttisesti. Erillinen prepaid-saldo voi rajata sitä, mitä maksutapaan on varattu, mutta se ei poista huijaussivustojen, heikkojen salasanojen tai huolimattoman ostamisen riskejä. Käytän maksutapaa vain tutussa tai muuten luotettavaksi arvioimassani palvelussa, enkä pidä PIN-koodia tai muita kirjautumistietoja helposti muiden löydettävissä. Jos kadonnut fyysinen kortti tai saldo huolettaa, varmistun ennen ostoa siitä, miten juuri kyseisessä tilanteessa kannattaa toimia.
Mitä on PaysafeCard?
PaysafeCard on prepaid-maksusovellus, jonka avulla voit tehdä ostoksia verkossa ilman luottokortteja tai pankkitilejä. Se on ikään kuin digitaalinen käteinen, mikä tekee siitä ihanteellisen niille, jotka haluavat pitää taloudellisen yksityisyytensä suojassa. Sovellus on saatavilla sekä Androidille että iOS:lle, ja lataaminen on helppoa ja nopeaa.
Käyttöönotto ja käytettävyys
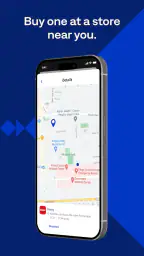
Aloittaaksesi tarvitset vain PaysafeCard-tilin, jonka luominen vie vain muutaman minuutin. Kun olet rekisteröitynyt, voit ostaa PaysafeCard-kortteja joko verkosta tai fyysisistä myyntipisteistä. Korttien arvot vaihtelevat, ja niitä voi käyttää monissa verkkokaupoissa. Sovelluksen käyttöliittymä on suunniteltu intuitiiviseksi, ja jopa kaltaiseni teknofobi pystyy navigoimaan sen läpi ilman ongelmia.
Kun arvioin käyttöönottoa käytännön kannalta, kiinnitän huomiota ennen kaikkea siihen, saanko maksun tehtyä ilman turhia välivaiheita. PaysafeCardin kohdalla ennakkovalmistelu on osa mallia: ensin tarvitaan tili ja käytettävää saldoa, ja vasta sen jälkeen voin maksaa paikassa, joka hyväksyy tämän vaihtoehdon. Se tekee ensimmäisestä ostoksesta vähemmän välittömän kuin kortilla maksamisesta, mutta samalla pakottaa päättämään summan etukäteen. Jos olen tekemässä ostosta kiireessä, tämä ero voi ratkaista, valitsenko prepaidin vai tutumman maksutavan.
Sovellusta harkitsevan kannattaa myös erottaa toisistaan sovelluksen asentaminen ja maksutavan sopivuus. Pelkkä sovellus puhelimessa ei takaa, että jokainen verkkokauppa tai palvelu ottaa PaysafeCardin vastaan. Siksi tarkistan hyväksynnän ennen saldon hankkimista ja teen ensimmäisen käytön mieluiten ostoksessa, jonka maksuprosessin ymmärrän. Näin opin, sopiiko tapa omaan asiointiin ilman, että rakennan sen varaan kaikkia verkkomaksujani.
Miksi valita PaysafeCard?
Tässä kohtaa ajattelin: "Miksi en vain käyttäisi luottokorttiani?" No, yksinkertaisesti sanottuna, turvallisuus. PaysafeCard ei vaadi henkilökohtaisia tietoja, mikä tarkoittaa, että tiedot eivät ole vaarassa, vaikka ostospaikka joutuisi tietomurron uhriksi. Myös budjetointi on helpompaa, kun käytössä on ennalta ladattu kortti. Ei enää yllättäviä luottokorttilaskuja!
Pidän erillistä saldoa hyödyllisenä etenkin silloin, kun haluan rajata yhden ostoksen vaikutuksen muuhun talouteen. Se on eri asia kuin täydellinen anonymiteetti tai ehdoton suoja: verkko-ostamiseen liittyy yhä riskejä, ja oma tili sekä sen tunnukset vaativat huolellisuutta. Siksi en käsittele prepaidia lupauksena siitä, ettei mitään voi mennä pieleen, vaan maksamisen tapana, jolla voi hallita sitä, kuinka paljon varaan juuri tähän käyttöön.
Yksi käytännöllinen nyrkkisääntö on hankkia saldoa vasta, kun tiedän mihin olen sitä käyttämässä. Näin en joudu arvailemaan sopivaa summaa tai jätä rahaa pitkäksi aikaa käyttämättömäksi vain siksi, että sovellus tuntui kiinnostavalta. Jos ostoksen määrä ei ole vielä selvillä, odotan mieluummin kuin kerään saldoa varmuuden vuoksi. Tämä tekee prepaid-mallista selkeämmän ja vähentää tunnetta siitä, että sovelluksen käyttö vaatii jatkuvaa suunnittelua.
Käyttökohteet ja yhteensopivuus
PaysafeCard on hyväksytty laajasti eri verkkokaupoissa, peleissä ja jopa suoratoistopalveluissa. Tämä tekee siitä erittäin joustavan vaihtoehdon päivittäiseen käyttöön. Sovellus on myös yhteensopiva useiden eri valuuttojen kanssa, mikä on plussaa kansainvälisesti ostoksia tekeville.
Laaja käyttömahdollisuus on hyödyksi vain, jos se osuu omiin ostospaikkoihini. En siis pitäisi sitä automaattisena yleismaksutapana, vaan tarkistaisin tutut verkkokaupat, pelipalvelut ja suoratoistopalvelut erikseen. Erityisesti jatkuvissa tilauksissa on hyvä miettiä, haluanko maksun uusiutuvan itsestään vai käytänkö mieluummin tapaa, jossa päätän saldosta ja maksusta itse. Jos tärkein tavoitteeni on katkeamaton automaattinen veloitus, pankki- tai luottokortti voi olla vähemmän vaivalloinen.
Kansainvälisissä ostoksissa valuuttaan liittyvä joustavuus voi tuntua houkuttelevalta, mutta ennen maksamista tarkistan silti, mitä valuuttaa palvelu käyttää ja millä summalla saldoa tarvitaan. Näin vältän sen, että oletan usean valuutan tuen tarkoittavan kaikkien maksutilanteiden olevan keskenään samanlaisia. Käytännön hyöty riippuu lopulta siitä, missä ostan ja millä ehdoilla kyseinen palvelu maksun käsittelee.
Haasteet ja rajoitukset
Kuten kaikessa, myös tässä sovelluksessa on omat haasteensa. Vaikka turvallisuus on etusijalla, se voi joskus olla myös este. Jos unohdat PIN-koodisi, kortin käyttö voi muuttua hankalaksi. Lisäksi, jos kortti katoaa, et voi saada hyvitystä sen saldoista. Kannattaa siis olla huolellinen kortin käsittelyssä.
Tämä on sellainen maksutapa, jossa huolellisuus kannattaa ottaa osaksi omaa rutiinia. Säilytän tarvittavat kirjautumistiedot turvallisesti, enkä hanki saldoa suurempaan ostokseen kuin olen valmis tekemään. Jos käytössäni on fyysinen kortti, sen katoaminen on eri pulma kuin sovelluksen unohtaminen, joten en jättäisi asiaa viime hetkeen. Ennen suurempaa ostoa on järkevää selvittää, miten ongelmatilanteessa toimitaan, eikä olettaa, että prepaid-saldo käyttäytyy kuten luottokortin ostosuoja tai pankin maksunpalautus.
Myös toistuvien maksujen kanssa kannattaa olla realistinen. Prepaid sopii hyvin silloin, kun haluan itse päättää, milloin ja mihin käytän varatun summan. Se voi olla kömpelömpi, jos palvelu veloittaa säännöllisesti tai ostoksen lopullinen summa vaihtelee. Tällaisessa tilanteessa automaattinen korttimaksu tai verkkopankkimaksu on usein suoraviivaisempi, kun taas PaysafeCardin vahvuus on harkittu, erillinen käyttö eikä huomaamaton jatkuvuus.
Kenelle sovellus jää käyttöön?
Talousluokan sovelluksena PaysafeCard on maksuton, sen kehittäjä on paysafecard.com Wertkarten GmbH, ja nykyinen versio on 26.7.0. Se on saanut keskimäärin 4,4 tähteä noin 194 tuhannelta arviolta, ja sitä on asennettu yli 10 miljoonaa kertaa. PEGI 3 -ikäluokitus kertoo sovelluksen sisällön sopivuudesta, ei siitä, että jokaisen ikäisen kannattaisi tehdä verkko-ostoksia ilman aikuisen harkintaa. Sovellus julkaistiin 10.1.2013, ja vähimmäiskäyttöjärjestelmä on Android 9.
Nämä merkit kertovat, että kyse ei ole aivan uudesta tai harvoin käytetystä maksutavasta, mutta suosiota tärkeämpää on oma ostosrytmini. Jos käytän sitä säännöllisesti digitaalisissa palveluissa ja arvostan erillistä käyttövaraa, sovelluksella on selkeä tehtävä. Jos taas maksan lähes kaiken pankkikortilla ja tarvitsen yhden maksutavan, joka toimii mahdollisimman monessa tilanteessa, minulle ei välttämättä synny syytä ylläpitää rinnakkaista saldoa.
Minusta tämä on erityisen sopiva vaihtoehto ihmiselle, joka haluaa hallita yksittäisiä verkko-ostoksia, ei henkilölle, joka etsii kattavaa taloudenhallintasovellusta tai kaikkialla toimivaa kortin korviketta. Se ei seuraa kaikkia menoja puolestani eikä poista tarvetta tarkistaa omaa budjettia. Sen arvo on rajatumpi mutta selkeämpi: voin erottaa tiettyyn verkkoasiointiin tarkoitetut rahat muista maksuista.
Kun maksutavasta tulee tapa
Pidän sovelluksen pitkän aikavälin onnistumisen mittarina sitä, palaanko siihen ilman että joudun joka kerta opettelemaan toimintatavan uudelleen. Jos minulla on sille vakiintunut käyttötilanne, kuten harkitut digitaaliset ostokset, pieni ennakkotarkistus ja saldon hallinta voivat muodostua luontevaksi rutiiniksi. Jos käyttö jää satunnaiseksi, sovelluksen olemassaolo ei itsessään tuo hyötyä, ja tavallinen kortti voi olla arjessa nopeampi.
Uutuuden jälkeinen väsymys syntyy todennäköisimmin ylimääräisistä askelista: ensin pitää varmistaa hyväksyntä, sitten hankkia sopiva saldo ja lopuksi muistaa, mihin se oli tarkoitettu. Siksi en käyttäisi PaysafeCardia jokaiseen ostokseen vain siksi, että se on asennettuna. Valitsen sen tilanteisiin, joissa etukäteisraja tai erillinen maksupotti on oikeasti hyödyksi, ja annan muiden maksutapojen hoitaa ne ostokset, joissa nopeus ja laaja hyväksyntä painavat enemmän.
Kun nämä odotukset ovat kohdallaan, sovellusta on helpompi arvioida reilusti. Se ei ole taikaratkaisu yksityisyyteen eikä automaattisesti paras tapa maksaa verkossa, mutta se voi olla järkevä osa omaa maksutapojen valikoimaa. Minulle olennaista on, että käytän sitä tarkoituksella enkä pidä saldoa tai sovellusta mukana tottumuksesta ilman selvää tarvetta.
Yhteenvetona voin sanoa, että PaysafeCard on loistava vaihtoehto niille, jotka arvostavat yksityisyyttä ja turvallisuutta verkko-ostoksissaan. Sen käyttö on helppoa, ja se tarjoaa mielenrauhaa, jota monet muut maksutavat eivät voi tarjota. Jos olet kyllästynyt perinteisiin maksutapoihin ja kaipaat jotakin uutta, suosittelen kokeilemaan PaysafeCardia. Se saattaa olla juuri se, mitä olet etsinyt!
Kohokohdat
- Helppo ja nopea käyttää ilman rekisteröitymistä.
- Käytettävissä laajasti erilaisissa verkkokaupoissa.
- Turvallinen
- koska ei vaadi pankkitietoja.
- Ei piilotettuja maksuja tai yllätyksiä käytössä.
- Sopii hyvin budjetointiin ja kulutuksen hallintaan.
Rajoitukset
- Ei mahdollista nostaa rahaa takaisin kortille.
- Kortin saldoa ei voi yhdistää muihin maksutapoihin.
- Saatavuus voi olla rajallinen tietyillä alueilla.
- Ei suositeltavaa suurille maksuille tai ostoksille.
- Kortti voi vanhentua
- jos sitä ei käytetä ajoissa.
Usein kysytyt kysymykset
01Mikä on PaysafeCard ja miten se toimii?
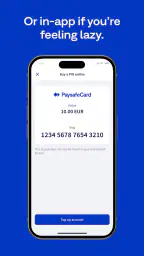
PaysafeCard on prepaid-maksukortti, jonka avulla voit suorittaa maksuja verkossa ilman pankkitiliä tai luottokorttia. Käyttäjät ostavat kortin jälleenmyyjältä ja syöttävät kortin 16-numeron PIN-koodin maksaessaan verkkokaupoissa, jotka hyväksyvät PaysafeCard-maksut.
02Onko PaysafeCard turvallinen käyttää verkko-ostoksissa?
Kyllä, PaysafeCard on turvallinen maksuvaihtoehto, koska se ei vaadi henkilökohtaisten tietojen tai pankkitietojen jakamista. Maksat vain kortilla, jonka olet jo ostanut, joten et altistu verkossa tapahtuville petoksille tai tietomurroille.
03Missä voin ostaa PaysafeCard-kortin?
PaysafeCard-kortteja voi ostaa monista fyysisistä myyntipisteistä, kuten kioskeista ja vähittäismyymälöistä. Lisäksi voit ostaa kortin useilta verkkosivustoilta, jotka tarjoavat PaysafeCard-vaihtoehtoja, mikä tekee siitä helposti saatavilla olevan maksutavan.
04Voinko käyttää PaysafeCard-korttia kansainvälisissä verkkokaupoissa?
Kyllä, PaysafeCard-kortit ovat laajalti hyväksyttyjä kansainvälisissä verkkokaupoissa, jotka tukevat tätä maksutapaa. On kuitenkin tärkeää tarkistaa, hyväksyykö tietty verkkokauppa PaysafeCard-maksut ennen ostoksen tekemistä.
05Miten voin tarkistaa PaysafeCard-korttini saldon?
Voit tarkistaa PaysafeCard-korttisi jäljellä olevan saldon käymällä PaysafeCardin virallisella verkkosivustolla. Syöttämällä kortin 16-numeron PIN-koodin voit nähdä reaaliaikaisen saldon ja seurata kortin käyttöä kätevästi.
PaysafeCard - prepaid payments muilla kielillä
